
Azərbaycanda 2027-ci ildən taksi fəaliyyəti ilə məşğul olan sürücülər üçün yeni vergitutma modelinin tətbiqi nəzərdə tutulur. Belə ki, hazırda qüvvədə olan sabit 18 manatlıq vergi ödənişinin gəlirin 1 faizi həcmində hesablanması təklif edilir. Dəyişikliyin aşağı gəlirli sürücülərin vergi yükünü azaltması, yüksək dövriyyəli sürücülər üçün isə əlavə öhdəlik yaratması gözlənilir.
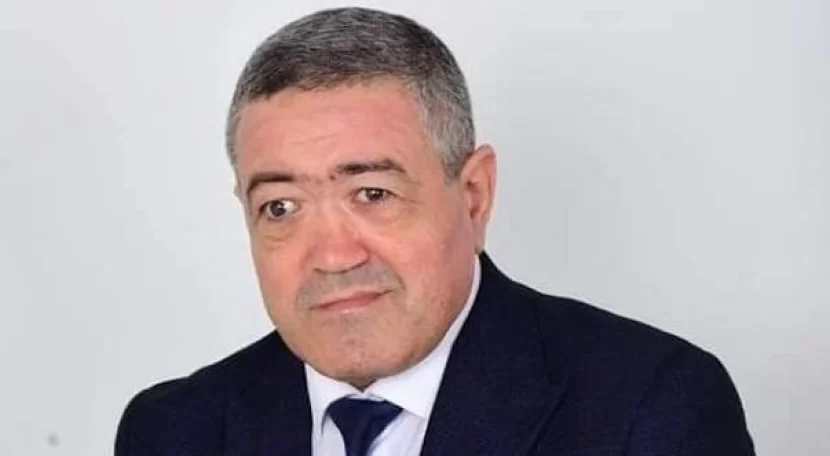
Referans Media-ya açıqlamasında Liberal İqtisadçılar Mərkəzinin sədri Akif Nəsirli bildirib ki, 2027-ci ildən taksi sürücüləri üçün sabit 18 manatlıq verginin gəlirin 1 faizi ilə əvəzlənməsi ilk növbədə aşağı gəlirli sürücülərin vergi yükünün azaldılmasına xidmət edə bilər.
Onun sözlərinə görə, indiki sistemdə sürücü gündəlik nə qədər qazanc əldə etməsindən asılı olmayaraq, sabit vergi ödəyir. Yeni modeldə isə vergi faktiki dövriyyəyə uyğun hesablanacaq. Bu, xüsusilə sifarişlərin az olduğu, gün ərzində az işləyən və ya taksi fəaliyyətini əlavə gəlir mənbəyi kimi istifadə edən sürücülər üçün daha əlverişli ola bilər.
İqtisadçı qeyd edib ki, burada əsas məsələ sürücünün gündəlik dövriyyəsinin nə qədər olmasıdır. Məsələn, aylıq dövriyyəsi 1000 manat olan sürücü 1 faizlə 10 manat vergi ödəyəcək. Dövriyyə 1800 manata çatdıqda vergi indiki 18 manatla eyniləşəcək. Bundan yüksək dövriyyəsi olan sürücülər isə əvvəlkindən daha çox vergi ödəyəcəklər.
Deməli, yeni mexanizm aşağı dövriyyəli sürücülər üçün güzəşt, yüksək dövriyyəli sürücülər üçün isə əlavə vergi yükü yarada bilər.
Akif Nəsirli vurğulayıb ki, taksi sürücüsünün dövriyyəsi onun xalis qazancı demək deyil. Yanacaq, avtomobilin təmiri, ehtiyat hissələri, amortizasiya, sığorta və digər xərclər sürücünün gəlirinin əhəmiyyətli hissəsini aparır. Buna görə də verginin ümumi dövriyyədən tutulması yüksək xərclərlə işləyən sürücülər üçün müəyyən çətinlik yarada bilər.
Onun fikrincə, taksi sürücüsünün qazancını qiymətləndirərkən təkcə əldə etdiyi pul deyil, həmin gəlirin formalaşması üçün çəkdiyi xərclər də nəzərə alınmalıdır.
İqtisadçı verginin taksi operatorları tərəfindən tutulmasının bazarda şəffaflığın artırılması baxımından əhəmiyyətli olduğunu da bildirib. Belə ki, sifarişlər və ödənişlər elektron sistem üzərindən qeydə alınacaq, sürücünün dövriyyəsini müəyyənləşdirmək və vergi öhdəliyini hesablamaq asanlaşacaq. Bu, qeyri-rəsmi fəaliyyətin və gəlirlərin gizlədilməsinin qarşısını almağa kömək edə bilər. Eyni zamanda, dövlətin taksi bazarı üzrə real iqtisadi göstəriciləri əldə etmək imkanları genişlənəcək.
Lakin Akif Nəsirli operatorların vasitəçi rolunun artmasının sürücülərin gəlirlərindən tutulan komissiyaların və digər xidmət haqlarının da şəffaf olmasını zəruri etdiyini vurğulayıb.
Onun sözlərinə görə, əks halda, vergi yükünün azalmasından əldə olunan üstünlük operatorların xidmət haqları hesabına itə bilər. Buna görə də yeni sistemin uğuru yalnız vergi dərəcəsindən deyil, operatorların fəaliyyətinə nəzarətdən, tutulmaların aydın göstərilməsindən və sürücülərin real gəlirlərinin qorunmasından asılı olacaq.
Gülnaz Abdullazadə